Unternehmensbewertung bei Scheidung

Was ist das Unternehmen im Zugewinnausgleich wirklich wert?

Wir ermitteln oder prüfen den Wert zum Stichtag – nachvollziehbar, in beide Richtungen.

Surion GmbH · Unternehmensbewertung im Zugewinnausgleich
4,94 von 5 · 14 Bewertungen auf ProvenExpert*

Rückmeldung am selben Werktag bei Eingang bis 15 Uhr · bundesweit per Telefon oder Video · Festpreis vor der Beauftragung

  • Bewerter: Mitglied der EACVA
  • Methodik angelehnt an IDW S 1 und IDW S 13
  • Bewerter: über 12 Jahre Bewertungserfahrung auf Vorstandsebene

Wo stehen Sie?

1Ich habe das UnternehmenSie sollen einen Ausgleich zahlen, der sich am Wert Ihres Unternehmens bemisst – und wollen, dass dieser Wert zur tatsächlichen Ertragskraft passt.Ein Wert, den Sie gegenüber Gegenseite und Gericht begründen können: mit Unternehmerlohn, Inhaberabhängigkeit und latenten Steuern.Fall vertraulich einordnen →Wie Annahmen den Ausgleich bewegen
2Mein Ehepartner hat ein UnternehmenSie kennen die Zahlen nicht – und es liegt noch keine Bewertung vor oder nur eine der Gegenseite.Wir sagen, welche Unterlagen für die Bewertung nötig sind – Ihre Anwältin oder Ihr Anwalt kann sie verlangen –, und rechnen nach, ob der Wert vollständig ist. Bei einer GmbH vorab kostenfrei: eine erste Einordnung aus veröffentlichten Abschlüssen. Was nur die Gegenseite wissen kann, muss sie im Streit näher darlegen (BGH, XII ZR 108/16).Fall vertraulich einordnen →Warum auch eine schwarze Null viel wert sein kann
3Ich berate anwaltlichSie müssen einen Anspruch beziffern, einen Vergleich vorbereiten oder ein Gutachten angreifen.Eine bewertungsfachliche Grundlage für Antrag, Schriftsatz oder Vergleich – mit offengelegten Annahmen und Sensitivitäten.Fall fachlich besprechen →Leistungen für Ihr Mandat, Kurzprofil als PDF

Nachvollziehbar und methodisch korrekt – egal, wer beauftragt. Wir arbeiten als neutraler Gutachter für beide Ehegatten gemeinsam oder als Parteigutachter für eine Seite, nie für beide gegeneinander. Jede Annahme legen wir offen, damit Gegenseite und Gericht sie nachprüfen können.

Es liegt schon ein Gutachten vor? Prüfen lassen →

Steht ein Termin fest?

Vergleichsgespräch, Schriftsatzfrist oder Gerichtstermin: Geben Sie das Datum ein. Sie sehen sofort, ob es reicht: Eine Wertberechnung liegt 2–4 Werktage nach vollständigen Unterlagen vor, eine Gutachterliche Stellungnahme auf Wunsch als Express in 1–2 Wochen. Im Gerichtsverfahren kann eine Wertberechnung geringer gewichtet werden als ein vollständiges Gutachten.

Noch kein Datum gewählt.

Unverbindliche Orientierung: Werktage Montag bis Freitag ohne Feiertage im Saarland, ab vollständigen Unterlagen. Liegen die Unterlagen bei der Gegenseite, zählen die Werktage ab Eingang der Auskunft. Den Zeitrahmen legen wir vor der Beauftragung verbindlich fest.

Bewertungen zu allen Leistungen der Surion GmbH. Von den 14 Bewertungen auf ProvenExpert wurden 7 dort direkt abgegeben – nur mit einem Zugangscode von uns, den wir an Kunden und Gesprächspartner senden. 6 stammen von Google und 1 von Cylex, wo jeder registrierte Nutzer bewerten kann; die 6 Google-Bewertungen sind in den 14 enthalten. Ob Bewertende eine Leistung von uns in Anspruch genommen haben, prüfen wir nicht gesondert. Stand: 12.10.2026.

Warum Unternehmenswerte im Zugewinnausgleich auseinandergehen.

Wenige Annahmen verändern den Wert erheblich. Wir legen sie offen – und trennen dabei zwei Stufen sauber voneinander.

Stufe 1 Unternehmenswert

  1. 1Stichtag und Informations­standMaßgeblich ist, was am Stichtag bekannt oder angelegt war. Beide Stichtage werden nach denselben Grundsätzen bewertet.
  2. 2Übertragbare Ertrags­kraftBewertet wird, was auf einen Erwerber übergehen kann. Was an der Person des Inhabers hängt, zählt nur, soweit und solange es übertragbar ist.
  3. 3Individueller Unternehmer­lohnAbgezogen wird die Vergütung für die Arbeit des Inhabers, auch für nicht leitende Tätigkeiten (BGH, XII ZR 108/16). Oft der größte Hebel.

Stufe 2 Überleitung zum Zugewinn

  1. 4Latente Ertrag­steuerAbzuziehen, auch ohne Verkaufsabsicht (BGH, XII ZR 40/09). Gegenläufig kann ein Steuervorteil des Erwerbers zu würdigen sein.
  2. 5Verfügungs­beschränkungenEtwa Abfindungs­klauseln im Gesellschafts­vertrag. Grundsätzlich zählt der volle Wert; der Abfindungs­betrag nur, wenn zum Stichtag wirksam gekündigt ist, sonst allenfalls ein begründeter Abschlag.

Mit Surion

  • Stufen getrennt
  • Annahmen offengelegt
  • Festpreis

Der Zugewinnausgleich ist ein Geldanspruch – keine Teilung der Firma.

Ausgeglichen wird die Hälfte des Unterschieds der Zugewinne beider Ehegatten. Der Unternehmenswert ist eine Position in dieser Rechnung – und schon zwei Annahmen verschieben den Ausgleich deutlich, in beide Richtungen.

Lohnt sich eine Bewertung in Ihrem Fall?

Der Gewinn im Jahresabschluss allein beantwortet das nicht.

Warum auch eine schwarze Null viel wert sein kann

Zahlt die Gesellschaft ihrem Inhaber als Geschäftsführer ein hohes Gehalt oder Tantiemen, oder erhalten mitarbeitende Angehörige mehr als marktüblich, bleibt im Abschluss oft kaum Gewinn übrig. Für die Bewertung wird stattdessen angesetzt, was diese Arbeit marktüblich kosten würde – beim Inhaber ein individueller Unternehmerlohn; was darüber hinaus gezahlt wird, zählt zur Ertragskraft. So kann auch ein Betrieb mit ausgeglichenem Ergebnis oder kleinem Verlust einen erheblichen Wert haben – und damit den Ausgleich spürbar bestimmen.

Umgekehrt kann ein hoher Gewinn den Wert überzeichnen: etwa im Einzelunternehmen, in dem die Arbeit des Inhabers noch nicht bezahlt ist, oder wenn der Erfolg an seiner Person hängt.

Ein Gespräch lohnt sich besonders, wenn

  • das Unternehmen, die Praxis oder Beteiligung einen großen Teil des Vermögens ausmacht,
  • hohe Gehälter, Tantiemen oder Zahlungen an Angehörige den Gewinn drücken,
  • bereits eine Bewertung vorliegt, deren Ergebnis nicht plausibel erscheint,
  • ein Verhandlungs- oder Gerichtstermin ansteht.

Im kostenfreien Erstgespräch klären wir, ob sich eine Bewertung für Sie wirtschaftlich lohnt.

Was Sie von uns erhalten

Einen Bericht, der den Wert nachvollziehbar herleitet und zeigt, welche Annahmen ihn tragen – als Grundlage für Sie und Ihre Berater.

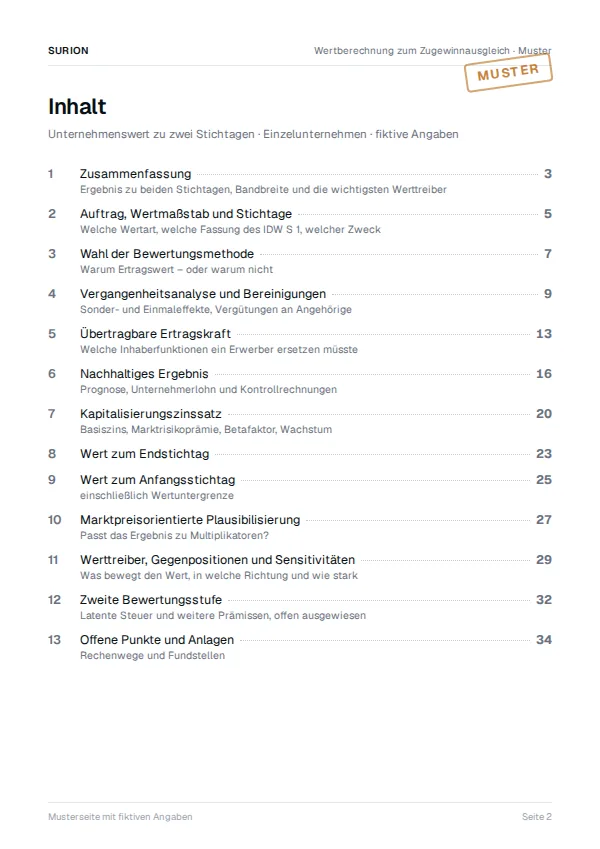
Musterseite eines Berichts: Gliederung mit 13 Kapiteln
Gliederung
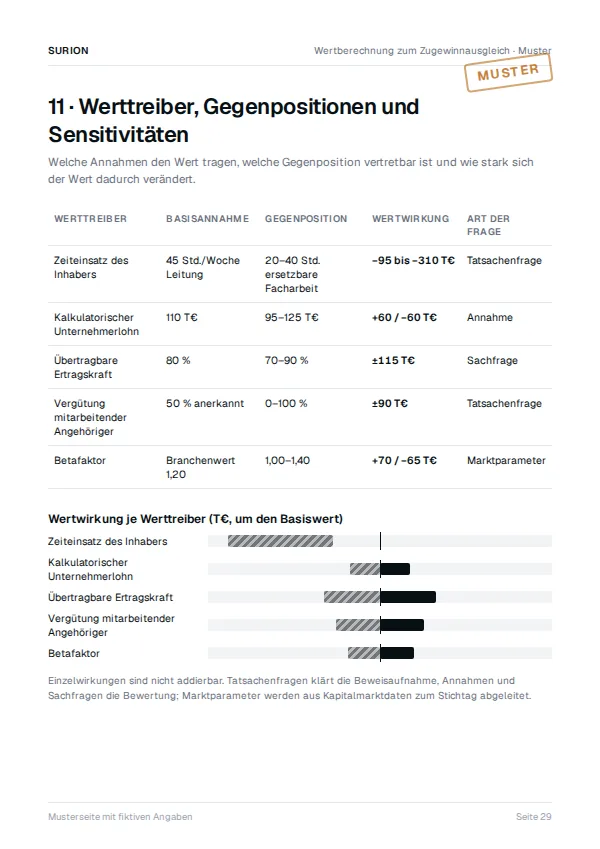
Musterseite eines Berichts: Werttreiber, Gegenpositionen und Wertwirkung
Werttreiber und Sensitivitäten

Musterseiten mit fiktiven Zahlen, im Aufbau unserer Berichte.

Beispielgliederung ansehen: 13 Kapitel

Beispielgliederung eines Berichts

  1. ZusammenfassungErgebnis zu beiden Stichtagen, Bandbreite und die wichtigsten Werttreiber
  2. Auftrag, Wertmaßstab und StichtageWelche Wertart, welche Fassung des IDW S 1, welcher Zweck
  3. Wahl der BewertungsmethodeWarum Ertragswert – oder warum nicht
  4. Vergangenheitsanalyse und BereinigungenSonder- und Einmaleffekte, Vergütungen an Angehörige
  5. Übertragbare ErtragskraftWelche Inhaberfunktionen ein Erwerber ersetzen müsste
  6. Nachhaltiges ErgebnisPrognose, Unternehmerlohn und Kontrollrechnungen
  7. KapitalisierungszinssatzBasiszins, Marktrisikoprämie, Betafaktor, Wachstum
  8. Wert zum Endstichtag
  9. Wert zum Anfangsstichtageinschließlich Wertuntergrenze
  10. Marktpreisorientierte PlausibilisierungPasst das Ergebnis zu Multiplikatoren?
  11. Werttreiber, Gegenpositionen und SensitivitätenWas bewegt den Wert, in welche Richtung und wie stark
  12. Zweite BewertungsstufeLatente Steuer und weitere Prämissen, offen ausgewiesen
  13. Offene Punkte und AnlagenRechenwege und Fundstellen

Gliederung unserer jüngsten Wertberechnung mit zwei Stichtagen (36 Seiten). Der Umfang richtet sich nach dem Fall.

Musterauszug ansehen: Was bewegt den Wert?

Musterauszug: Was bewegt den Wert?

WerttreiberBasisannahmeGegenpositionWertwirkungArt der Frage
Zeiteinsatz des Inhabers45 Std./Woche Leitung20–40 Std. ersetzbare Facharbeit−95 bis −310 T€Tatsachenfrage
Kalkulatorischer Unternehmerlohn110 T€95–125 T€+60 / −60 T€Annahme
Übertragbare Ertragskraft80 %70–90 %±115 T€Sachfrage
Vergütung mitarbeitender Angehöriger50 % anerkannt0–100 %±90 T€Tatsachenfrage
BetafaktorBranchenwert 1,201,00–1,40+70 / −65 T€Marktparameter

Musterdarstellung mit fiktiven Zahlen, im Aufbau unserer Berichte. Einzelwirkungen sind nicht addierbar. So sehen Sie und Ihre Anwältin oder Ihr Anwalt, welche Streitpunkte den Wert wirklich bewegen.

Kurzprofil als PDF öffnen

Zwei Seiten zum Weiterleiten an Ihre Anwältin oder Ihren Anwalt: Leistungen, Methodik, Beispielgliederung und Musterauszug.

In zwei Rollen – Sie entscheiden

  • Neutraler GutachterBeide Ehegatten beauftragen uns gemeinsam und verteilen die Kosten nach ihrer Vereinbarung. Eine gemeinsame Faktenbasis ist oft der kürzeste Weg zur Einigung.
  • ParteigutachterFür eine Seite, nach denselben Maßstäben und mit offenem Blick auf die Schwachstellen der eigenen Position. Im Verfahren als Parteigutachten vorlegbar; auf Wunsch mit Streitlandkarte.

Zwei Fälle aus der Praxis

Anonymisiert. Wir zeigen, was fachlich untersucht wurde – nicht, wer gewonnen hat.

Wertberechnung · Parteiauftrag

Inhabergeführter Handwerksbetrieb, zwei Stichtage

Ausgangslage
Einzelunternehmen, zum Scheidungsantrag deutlich größer als bei der Eheschließung. Zu bewerten waren Anfangs- und Endvermögen.
Streitpunkte
Sehr hoher Zeiteinsatz des Inhabers, Vergütung mitarbeitender Angehöriger, übertragbare Ertragskraft, ein Betrieb noch im Wachstum.
Vorgehen
Analyse der Inhaberfunktionen, individueller Unternehmerlohn, Übergangsszenarien, beide Stichtage nach denselben Grundsätzen; latente Steuer als offen ausgewiesene zweite Stufe.
Ergebnis der Analyse
Ein begründeter Wert mit Bandbreite statt einer ungeprüften Einzelzahl. Allein die Bewertung des Zeiteinsatzes des Inhabers bewegte den Wert um bis zu rund 30 %; zum Anfangsstichtag trug der Ertragswert nicht, maßgeblich war die Wertuntergrenze. Sie enthält die Steuern bereits; eine zusätzliche latente Steuer entfiel.
Zweiter Fall: Beteiligungen, Stichtag lange zurückliegend

Wertberechnung · Anfangsvermögen

Beteiligungen an zwei Gesundheitsdienstleistern, Stichtag lange zurückliegend

Ausgangslage
Zwei verbundene GmbHs, zu bewerten zum Tag der Eheschließung fast zwei Jahrzehnte später.
Streitpunkte
Hängt der Erfolg am Gesellschafter? Geschäftsführervergütung für beide Gesellschaften, Forderungen zwischen den Gesellschaften, eine verlustreiche Schwestergesellschaft.
Vorgehen
Personenbezug geprüft statt unterstellt, Kapitalmarktdaten zum damaligen Stichtag, spätere Entwicklungen nur, soweit am Stichtag angelegt; Liquidationswert als Untergrenze.
Ergebnis der Analyse
Stichtagsgerechte Werte mit Sensitivitäten. Die verlustreiche Beteiligung hatte einen negativen Wert und war wegen der beschränkten Haftung mit null anzusetzen; Gesellschafterhaftungen wurden gesondert im Privatvermögen erfasst.

Entscheidend ist nicht nur die Zahl, sondern ob nachvollziehbar ist, wie sie zustande kommt.

Dafür steht Surion: ein Team mit festen Zuständigkeiten, offengelegte Annahmen und ein externer Bewerter, der den Bericht vor der Freigabe gegenliest.

Surion GmbH Unternehmensbewertung für den Mittelstand
  • Sitz im Saarland, bundesweit tätig
  • Angestellte und freie Mitarbeiter
  • Vermögensschaden-Haftpflicht bis 3 Mio. €
  • Festpreis vor der Beauftragung
Oliver Sonntag, M.Sc. Gründer · verantwortlicher Bewerter und Ihr Ansprechpartner
  • Über 12 Jahre Bewertungserfahrung auf Vorstandsebene im Industrie-Mittelstand
  • Mitglied der EACVA
Prof. Dr. Daniel Stenger Wissenschaftlicher Beirat der Surion GmbH
  • Hochschule Kaiserslautern

Vier-Augen-Prinzip

  1. Bewertungdurch den verantwortlichen Bewerter
  2. Zweite Durchsichtdurch einen externen Bewerter
  3. Freigabeerst danach geht der Bericht an Sie

Stimmen auf ProvenExpert

„Sehr schnelle und gründliche Bearbeitung des Auftrages, sehr ausführliche Erläuterungen und Beratung!“

Anonym · ProvenExpert · 27.08.2026

„Super kompetente, freundliche und seriöse Beratung! […]“

Anonym · ProvenExpert · 15.09.2025 · Auszug
4,94von 5 · 14 Bewertungen100 % EmpfehlungAlle Bewertungen auf ProvenExpert (öffnet in neuem Fenster) →

Wörtliche Auszüge aus ProvenExpert-Bewertungen zu Leistungen der Surion GmbH, nicht nur zum Zugewinnausgleich. Ob Bewertende eine Leistung von uns in Anspruch genommen haben, prüfen wir nicht gesondert. Stand: 12.10.2026.

Fall unverbindlich besprechen

Vertraulich, kostenfrei und unverbindlich.

Was ein Verfahren mit streitigem Unternehmenswert kosten kann

Ein veröffentlichter Fall des Oberlandesgerichts Hamm zeigt, wie viel Zeit und Geld ein Scheidungsverfahren kosten kann, in dem auch der Unternehmenswert streitig ist.

Bewertungsstichtag → Scheidungsverbundbeschluss19.09.2017 → 25.08.2021, fast vier Jahre
Zugesprochener Zugewinnausgleich329.005,05 €
Gerichtskosten des gesamten Verbundverfahrens33.084,64 € – davon 30.823,76 € als Vorschuss von der ausgleichsberechtigten Ehefrau gezahlt
Fehler im Gerichtsgutachtenu. a. Monatslohn als Jahreslohn angesetzt; weitere Einwände zu Abfindungsklausel, Personenbezug und Kapitalisierungszins
Private gutachterliche Stellungnahme7.616 € inkl. USt. (40 Stunden) – vom OLG als notwendig und erstattungsfähig anerkannt

Was daraus folgt – für beide Seiten: Eine nachvollziehbare Zahl früh auf dem Tisch kann Streit verkürzen und Kosten sparen. Und wer ein Gerichtsgutachten nicht selbst prüfen kann, darf sich fachlich helfen lassen.

Quelle: OLG Hamm, Beschluss vom 31.03.2023 – 6 WF 13/23. Ein Einzelfall; Dauer und Kosten hängen vom Verfahren ab. Erstattung ist kein Automatismus: In der Regel nur, wenn das Privatgutachten unmittelbar auf das Verfahren bezogen und aus Sicht einer vernünftigen Partei notwendig war. Keine Rechtsberatung – ob Kosten erstattungsfähig sind, beurteilt Ihre Anwältin oder Ihr Anwalt.

So läuft die Zusammenarbeit ab

  1. 1Fall kurz schildernEinige Stichpunkte genügen. Bei Eingang bis 15 Uhr hören Sie am selben Werktag von uns. Im kostenfreien Erstgespräch nehmen wir uns die Zeit, die Ihr Fall braucht.
  2. 2Umfang festlegenWir klären, was Sie tatsächlich brauchen: Wertberechnung, Gutachterliche Stellungnahme oder Gutachten – zu einem oder zwei Stichtagen – oder die Prüfung eines vorhandenen Gutachtens.
  3. 3Angebot zum FestpreisUmfang, Unterlagen, Zeitrahmen und Preis stehen vor der Beauftragung fest.
  4. 4Bewertung oder PrüfungAb vollständigen Unterlagen: Wertberechnung in 2–4 Werktagen, Stellungnahme auf Wunsch als Express in 1–2 Wochen, Gutachten nach Umfang.

Was auf dem Spiel steht: Im Rechenbeispiel verschieben schon 10 T€ Unternehmerlohn den Ausgleich um rund 23 T€.

Ihr Festpreis richtet sich nach Ihrem Fall

  • Stichtageeiner oder zwei – Anfangs- und Endvermögen
  • GesellschaftenEinzelunternehmen, GmbH oder verbundene Firmen
  • Unterlagenwas vorliegt und was noch fehlt
  • FormatWertberechnung, Stellungnahme, Gutachten oder Prüfung

Eine Preisliste nennen wir bewusst nicht: Ein Einzelunternehmen zu einem Stichtag ist ein anderer Auftrag als verbundene Gesellschaften zu zwei Stichtagen.

  • Erstgespräch kostenfrei
  • Festpreis schriftlich vor dem Auftrag
  • Zeitrahmen verbindlich vor dem Auftrag
Festpreis für Ihren Fall anfragen

Kostenfrei · Rückmeldung am selben Werktag bei Eingang bis 15 Uhr

Für Fachanwältinnen und Fachanwälte für Familienrecht

Wir liefern die bewertungsfachliche Grundlage, Sie führen das Mandat. Die rechtliche Würdigung bleibt bei Ihnen.

Kurzprofil als PDF (2 Seiten) →

  • Anspruch beziffernEin begründeter Mindestwert mit Bandbreite als Grundlage für Antrag oder Teilantrag – statt einer Schätzung mit Kostenrisiko für Ihre Mandantschaft.
  • Parteivortrag substantiierenEin Gutachten mit offengelegten Annahmen und Sensitivitäten; mit substantiiertem Parteivortrag muss sich das Gericht auseinandersetzen.
  • Gegen- und Gerichtsgutachten prüfenWo Annahmen streitig sind – Unternehmerlohn, Personenbezug, Kapitalisierungszins, Abfindungsklauseln – und was sachgerechte Alternativen bedeuten. Die Kosten einer im Verfahren notwendigen Stellungnahme können erstattungsfähig sein (OLG Hamm, 6 WF 13/23) – kein Automatismus.
  • Zahlen für die EinigungEin begründeter Wert mit Bandbreite – als Grundlage für Vergleichsgespräche.
  • Im Termin und abgesichertAuf Wunsch erläutern wir unseren Bericht im Gerichtstermin, soweit das Gericht dies zulässt. Vermögensschaden-Haftpflicht der Surion GmbH bis 3 Mio. €.
  • Streitlandkarte – gesonderte BeratungsleistungNur im Auftrag einer Seite und getrennt vom Bewertungsbericht: ein Arbeitspapier für Sie, das je Streitpunkt die Wirkungsrichtung zeigt. Die Bewertung selbst bleibt davon unberührt: nachvollziehbar und methodisch korrekt.

Worauf Sie sich verlassen können.

„Die Verbindung aus methodischer Disziplin nach IDW S 1 i.d.F. 2026 und operativer Vorstandserfahrung in der Plan-Plausibilisierung ist im Mittelstandssegment selten – und genau dort entscheidend.“
Prof. Dr. Daniel StengerHochschule Kaiserslautern, wissenschaftlicher Beirat der Surion GmbH

Häufige Fragen

Wird im Zugewinnausgleich das Unternehmen geteilt?

Nein. Der Zugewinnausgleich ist in der Regel ein Geldanspruch: Ausgeglichen wird die Hälfte des Unterschieds zwischen den Zugewinnen beider Ehegatten. Der Unternehmenswert ist eine Position in dieser Rechnung. Wie hoch der Anspruch im Einzelfall ist und wie er erfüllt wird, klären Sie mit Ihrer Anwältin oder Ihrem Anwalt.

Muss das Unternehmen wegen des Zugewinnausgleichs verkauft werden?

Das lässt sich nicht pauschal beantworten und ist eine rechtliche Frage. Für die Bewertung wird zwar ein fiktiver Verkauf unterstellt, etwa für die latente Steuer, ein tatsächlicher Verkauf folgt daraus aber nicht. Die Ausgleichsforderung ist auf das Vermögen begrenzt, das bei Rechtshängigkeit des Scheidungsantrags nach Abzug der Verbindlichkeiten vorhanden ist (§§ 1378 Abs. 2, 1384 BGB); Kosten einer Finanzierung der Zahlung mindern den Unternehmenswert dagegen nicht. Eine nachvollziehbare Zahl hilft, Finanzierung und Einigung realistisch zu planen.

Was zählt, wenn der Erfolg stark an der Person des Inhabers hängt?

Bewertet wird nur die Ertragskraft, die auf einen Erwerber übergehen kann. Der Teil, der auf der persönlichen Arbeit des Inhabers beruht, wird über einen individuellen Unternehmerlohn abgezogen; persönliche Kontakte und Reputation können über eine zeitlich begrenzte Übertragbarkeit berücksichtigt werden.

Welcher Stichtag ist maßgeblich?

Für das Endvermögen die Rechtshängigkeit des Scheidungsantrags, also dessen Zustellung (§ 1384 BGB). Für das Anfangsvermögen der Beginn des Güterstands, meist die Eheschließung; es wird auf die Kaufkraft des Endstichtags hochgerechnet. Auf Verlangen ist zudem Auskunft über das Vermögen zum Zeitpunkt der Trennung zu erteilen (§ 1379 BGB); dann kann auch eine Bewertung zu diesem Zeitpunkt nötig werden. Alle Stichtage bewerten wir nach denselben Grundsätzen. Für Stichtage bis einschließlich 8. April 2026 (Veröffentlichung der Neufassung) gilt grundsätzlich IDW S 1 in der Fassung 2008, die Fassung 2026 nur bei ausdrücklicher Vereinbarung; wir legen das in der Auftragsbestätigung fest.

Das Unternehmen gab es schon vor der Ehe oder es wurde geerbt – was gilt dann?

Bestand das Unternehmen schon bei der Eheschließung, wird es zu beiden Stichtagen bewertet; in den Zugewinn fällt nur der Wertzuwachs über die Kaufkraftanpassung hinaus. Wurde es während der Ehe geerbt oder geschenkt, wird es dem Anfangsvermögen mit dem Wert zum Erwerbszeitpunkt hinzugerechnet (§§ 1374 Abs. 2, 1376 Abs. 1 BGB) – das ist ein weiterer Bewertungsstichtag. In beiden Fällen setzen wir die latente Steuer zu jedem Stichtag an.

Wie wird ein angemessener Unternehmerlohn bestimmt?

Nach der Rechtsprechung orientiert er sich an den individuellen Verhältnissen: Aufgaben, Verantwortung, Qualifikation und tatsächlicher Arbeitseinsatz, einschließlich nicht leitender Tätigkeiten. Maßstab sind die Kosten eines Ersatzes für diesen Einsatz; was darüber hinaus an der Person hängt, erfassen wir bei der übertragbaren Ertragskraft, damit nichts doppelt gekürzt wird. Wir leiten ihn nachvollziehbar her und zeigen, wie stark er den Wert bewegt.

Was ist der Unterschied zwischen Unternehmenswert und Buchwert?

Der Buchwert zeigt das bilanzielle Eigenkapital. Der Unternehmenswert ergibt sich aus der künftigen, übertragbaren Ertragskraft; Untergrenze ist in der Regel der Liquidationswert, nicht betriebsnotwendiges Vermögen kommt hinzu. Buch- und Unternehmenswert können weit auseinanderliegen – in beide Richtungen.

Wie werden freiberufliche Praxen bewertet?

Für Praxen hält der Bundesgerichtshof ein modifiziertes Ertragswertverfahren für vorzugswürdig: Substanzwert plus übertragbarer Goodwill; bei dessen Ermittlung wird ein individueller Unternehmerlohn von den Erträgen abgezogen. Der Berufsstand der Wirtschaftsprüfer (IDW S 13) sieht diesen Ansatz methodisch kritisch. Welche Methode maßgeblich ist, entscheidet im Streitfall das Gericht; wir legen offen, wie sich die Ansätze im konkreten Fall unterscheiden.

Werden Steuern berücksichtigt?

Ja. Nach der Rechtsprechung des Bundesgerichtshofs ist eine latente Ertragsteuer abzuziehen, unabhängig von einer Verkaufsabsicht (BGH, Urteil vom 9. Februar 2011, XII ZR 40/09). Bestand das Unternehmen schon bei der Eheschließung, setzen wir sie zu beiden Stichtagen an; eine Besteuerung nur des Endvermögens wäre nicht sachgerecht. Nach IDW S 13 kann gegenläufig ein Steuervorteil des fiktiven Erwerbers zu würdigen sein. Die steuerlichen Prämissen stimmen Sie mit Ihrer Steuerberatung ab.

Kann ich ein vorhandenes Gutachten prüfen lassen?

Ja. Wir prüfen Methodik, Annahmen und Rechenweg eines Privat-, Partei- oder Gerichtsgutachtens und beurteilen mit Begründung, ob das Ergebnis angemessen und nachvollziehbar ist. Sollen sachgerechte Alternativen beziffert werden, vereinbaren wir das gesondert zum Festpreis.

Ich habe keinen Einblick in die Zahlen – was kann ich tun?

Im Zugewinnausgleich besteht ein Anspruch auf Auskunft über das Vermögen; auf Verlangen sind Belege vorzulegen (§ 1379 BGB). Wie Sie ihn geltend machen, klären Sie mit Ihrer Anwältin oder Ihrem Anwalt. Bestreitet die Gegenseite eine Wertermittlung, muss sie Umstände, die nur sie kennen kann – etwa den tatsächlichen Arbeitseinsatz –, näher darlegen (sekundäre Darlegungslast, BGH, XII ZR 108/16). Wir sagen Ihnen, welche Unterlagen für eine fundierte Bewertung nötig sind, und prüfen, ob die vorgelegten ausreichen. Ist das Unternehmen eine GmbH, GmbH & Co. KG oder AG, geben wir vorab kostenfrei eine erste Einordnung, sofern die Jahresabschlüsse im Unternehmensregister öffentlich einsehbar sind. Kleine Gesellschaften veröffentlichen oft nur die Bilanz ohne Gewinn- und Verlustrechnung; die Einordnung zeigt deshalb Tendenzen und ersetzt weder Auskunft noch Bewertung.

Woran erkenne ich, ob ein Unternehmenswert zu hoch oder zu niedrig angesetzt ist?

An den Annahmen, die den Wert tragen: Unternehmerlohn, Bereinigung von Einmal- und Sondereffekten, Planung, Kapitalisierungszins und übertragbare Ertragskraft. Wir prüfen diese Stellschrauben und zeigen, wie sachgerechte Alternativen wirken – in beide Richtungen.

Für wen arbeiten Sie in einem Fall?

In einer von zwei Rollen: als neutraler Gutachter, wenn beide Ehegatten uns gemeinsam beauftragen, oder als Parteigutachter für eine Seite – nie für beide gegeneinander. In beiden Rollen ist die Bewertung nachvollziehbar und methodisch korrekt: angelehnt an IDW S 1 und IDW S 13, jede Annahme offengelegt, damit Gegenseite und Gericht sie nachprüfen können.

Was, wenn das Ergebnis nicht meinen Erwartungen entspricht?

Dann wissen Sie es vor der Verhandlung – nicht erst aus einem Gerichtsgutachten. Im Parteiauftrag gehört das Ergebnis Ihnen; wie Sie es verwenden, entscheiden Sie mit Ihrer Anwältin oder Ihrem Anwalt. Einen Wert an Erwartungen anzupassen, würde ihn angreifbar machen – deshalb tun wir das nicht.

Wie vertraulich ist die Anfrage – und sprechen Sie mit der Gegenseite?

Ihre Angaben und Unterlagen verwenden wir nur für den Auftrag; auf Wunsch schließen wir eine Verschwiegenheitsvereinbarung. Im Parteiauftrag nehmen wir ohne Ihre Zustimmung keinen Kontakt zur Gegenseite auf. Für den ersten Kontakt brauchen wir weder Ihren Firmennamen noch Unterlagen.

Kann eine Bewertung auch gemeinsam beauftragt werden?

Ja. Beide Ehegatten können uns gemeinsam beauftragen. Das schafft eine gemeinsame Faktenbasis und ist oft der kürzeste Weg zu einer Einigung. Daneben arbeiten wir als Parteigutachter für eine Seite.

Ist eine Bewertung vor Gericht verwertbar?

Ein Parteigutachten ist im Verfahren qualifizierter Parteivortrag; das Gericht kann zusätzlich einen eigenen Sachverständigen bestellen. Unsere Berichte legen Annahmen, Rechenweg und Quellen offen, damit Gegenseite und Gericht sie nachprüfen können. Eine Wertberechnung dient vor allem Verhandlung und Entscheidung; im Verfahren kann sie geringer gewichtet werden als ein vollständiges Gutachten. Auf Wunsch erläutern wir unseren Bericht im Gerichtstermin, soweit das Gericht dies zulässt.

Welche Unterlagen werden benötigt?

Für die erste Einordnung keine. Für die Bewertung typischerweise Jahresabschlüsse der Jahre vor dem Stichtag, Auswertungen, gegebenenfalls Planungen, Gesellschaftsvertrag und Angaben zur Tätigkeit des Inhabers. Die genaue Liste erhalten Sie mit dem Angebot.

Wie lange dauert eine Bewertung?

Ab vollständigen Unterlagen liegt eine Wertberechnung in 2–4 Werktagen vor, eine Gutachterliche Stellungnahme auf Wunsch als Express in 1–2 Wochen; bei einem Gutachten richtet sich der Zeitrahmen nach dem Umfang. Bei Eingang bis 15 Uhr melden wir uns am selben Werktag (Montag bis Freitag). Den Zeitrahmen legen wir vor der Beauftragung verbindlich fest – auch mit Blick auf anstehende Termine.

Was kostet eine Bewertung oder Gutachtenprüfung?

Wir arbeiten zum Festpreis. Ihn nennen wir nach dem kostenfreien Erstgespräch schriftlich, vor jeder Beauftragung. Er richtet sich nach dem Umfang: der Zahl der Stichtage – im Zugewinnausgleich oft Anfangs- und Endvermögen –, der Zahl der Gesellschaften, der Lage der Unterlagen und nach dem Format: Wertberechnung, Gutachterliche Stellungnahme, Gutachten oder Prüfung eines vorhandenen Gutachtens. Eine Preisliste nennen wir bewusst nicht: Ein Einzelunternehmen zu einem Stichtag ist ein anderer Auftrag als verbundene Gesellschaften zu zwei Stichtagen. Im Parteiauftrag trägt die beauftragende Seite die Kosten; beauftragen beide Ehegatten uns gemeinsam als neutralen Gutachter, verteilen sie die Kosten nach ihrer Vereinbarung.
Sie müssen heute noch kein Gutachten beauftragen.

Lassen Sie zunächst klären, welche Bewertungsleistung für Ihren Fall sinnvoll ist. Einige Stichpunkte genügen.

Rückmeldung am selben Werktag bei Eingang bis 15 Uhr · vertraulich · Festpreis vor der Beauftragung · unverbindlich

Surion GmbHIhr Ansprechpartner: Oliver Sonntag, M.Sc.06835/9556730
info@surion-group.com

Sie bestimmen, wie der erste Kontakt erfolgt.

Vertraulich, auf Wunsch mit Verschwiegenheitsvereinbarung. Ohne Ihre Zustimmung nehmen wir keinen Kontakt zur Gegenseite auf. Interessenkonflikte prüfen wir vorab.

Wer fragt an? (optional – hilft uns bei der Vorbereitung)

Oder direkt anrufen: 06835/9556730

Wählen Sie einen freien Termin im Kalender von Oliver Sonntag. Der Kalender öffnet sich erst nach Ihrem Klick, in einem neuen Tab bei Google.

Termin im Kalender auswählen

Für den ersten Kontakt benötigen wir weder Ihren Firmennamen noch vertrauliche Finanzunterlagen. Hinweise zum Datenschutz